
IVG-R sobe 0,44% em julho: o que o índice do BC diz sobre o valor dos imóveis financiados
Em 12 meses, valor de garantia avança 5,28% e supera inflação, mas fica abaixo do custo do financiamento
Por Kaio Henrique · Publicado em · 1 min de leitura
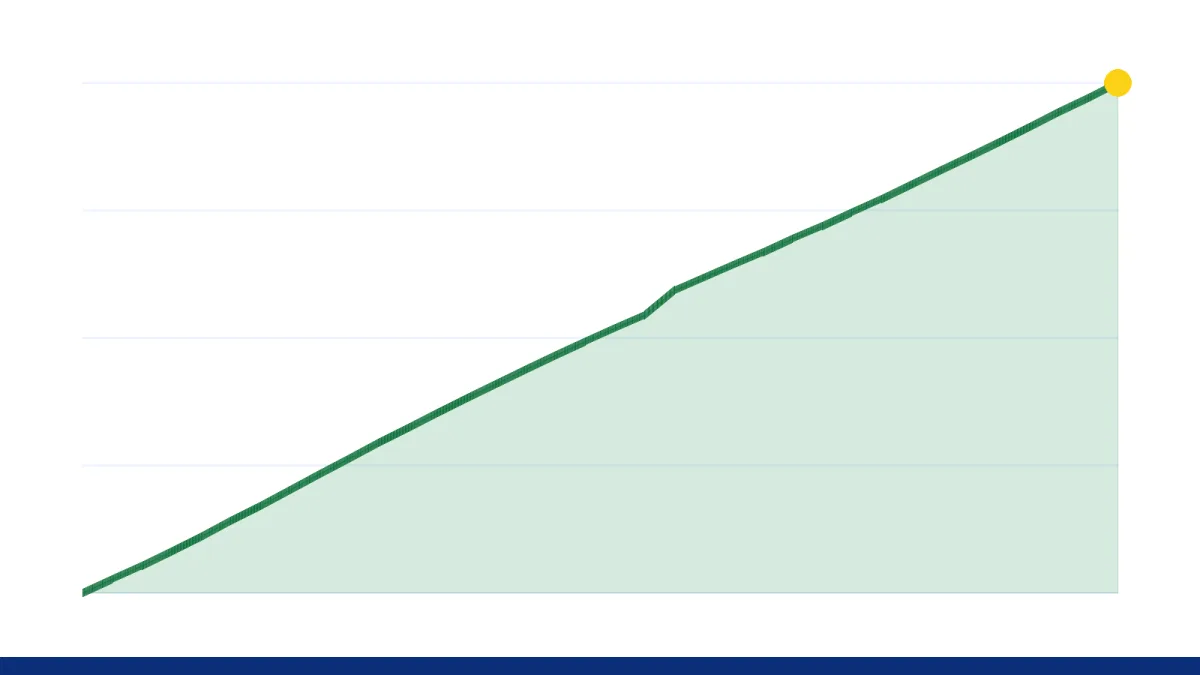
O IVG-R, índice do Banco Central que mede o valor de imóveis financiados, subiu 0,44% em julho de 2026, para 790,08 pontos. Em 12 meses, a alta é de 5,28%, acima do IPCA de 4,44% no período, mas bem inferior aos juros médios de financiamento, de 11,30% ao ano. Os dados são do BC e do IBGE.
- Variação mensal do IVG-R em julho de 2026
- +0,44%
- Banco Central do Brasil, julho de 2026
- IVG-R em julho de 2026
- 790,08 pontos
- Banco Central do Brasil, julho de 2026
- Variação do IVG-R em 12 meses (julho 2025 a julho 2026)
- +5,28%
- Banco Central do Brasil, julho de 2026
- IPCA acumulado em 12 meses até julho de 2026
- 4,44%
- IBGE, julho de 2026
- Juros médios do financiamento imobiliário em julho de 2026
- 11,30% a.a.
- Banco Central do Brasil, julho de 2026
O que é o IVG-R
O Índice de Valores de Garantia de Imóveis Residenciais Financiados (IVG-R) acompanha a evolução do valor de imóveis usados como garantia em financiamentos habitacionais. É calculado pelo Banco Central.
A variação de julho e o acumulado em 12 meses
Em julho de 2026, o IVG-R atingiu 790,08 pontos, alta de 0,44% sobre junho. Olhando para trás, o índice acumula valorização de 5,28% em 12 meses — em julho de 2025 estava em 750,48 pontos.
Imóvel financiado ganha da inflação
A inflação oficial medida pelo IPCA fechou julho de 2026 em 4,44% no acumulado de 12 meses. Isso significa que, no período, o valor de garantia dos imóveis subiu 0,84 ponto percentual acima da inflação. O ganho real é modesto, mas existe.
Mas perde para os juros do crédito
Enquanto o imóvel se valorizou 5,28% em 12 meses, a taxa média de juros do financiamento imobiliário para pessoa física estava em 11,30% ao ano em julho. Ou seja, o custo de carregar a dívida é mais que o dobro da valorização do bem. Para quem financia, o patrimônio só cresce se a renda ou a entrada forem capazes de compensar essa diferença.
O que muda para quem vende e para quem investe
O valor do imóvel financiado sobe acima da inflação, mas não acompanha o custo do crédito. Para quem vende, é argumento de proteção patrimonial; para quem investe, é sinal de que o momento exige cautela com alavancagem.
Perguntas frequentes
O valor do meu imóvel financiado está subindo? Isso afeta a garantia do banco?
Sim, o IVG-R indica que os imóveis financiados se valorizaram 5,28% nos últimos 12 meses, acima da inflação. Isso significa que a garantia do banco — o próprio imóvel — está valendo mais. Na prática, o tomador pode ter mais margem para renegociar ou portar o crédito, já que a relação entre dívida e valor do bem (LTV) melhora com a valorização.
Fontes
- IVG-R — Índice de Valores de Garantia de Imóveis Residenciais Financiados
- IPCA — acumulado em 12 meses
- Juros médios do financiamento imobiliário (pessoa física, total)
- Taxa Selic (meta definida pelo Copom)
- Série histórica no Fala Imobi: ivg-r
- Série histórica no Fala Imobi: ipca-12-meses
- Série histórica no Fala Imobi: juros-financiamento-imobiliario
Adicione o Fala Imobi como fonte preferida no Google · Mais sobre Preços de imóveis
Leia também
-
Preços de imóveis sobem 14,7% em 12 meses, mas ritmo de valorização perde força pelo 5º mês
O IGMI-R subiu 0,87% em agosto, mas o acumulado em 12 meses caiu para 14,73%, o quinto recuo consecutivo. Em março, a alta anual beirava 20%. A valorização segue acima da inflação (4,22%) e também acima do custo do crédito imobiliário (11,30% a.a.). Recife lidera com 25,81% em 12 meses.
29/09/2026
-
Imóveis em Curitiba sobem 14,5% em 2026; veja os bairros que mais valorizaram
O preço médio dos imóveis residenciais em Curitiba subiu 14,5% entre janeiro e maio de 2026, na comparação com o mesmo período de 2025, segundo estudo da Loft. Imóveis com mais de 125 m² puxaram o movimento, com alta de 16,6%, e o bairro Fazendinha registrou valorização de 47,2%. A taxa Selic está em 13,75% ao ano e o juro médio do financiamento imobiliário, em 11,30% ao ano.
29/09/2026 · Curitiba