
Juros do financiamento imobiliário sobem para 11,30% em julho, mas concessões aceleram 5,97%
Taxas reguladas (10,92%) seguem bem abaixo das de mercado (14,28%); diferença na parcela de R$ 300 mil chega a R$ 694
Por Kaio Henrique · Publicado em · Atualizado em · 2 min de leitura
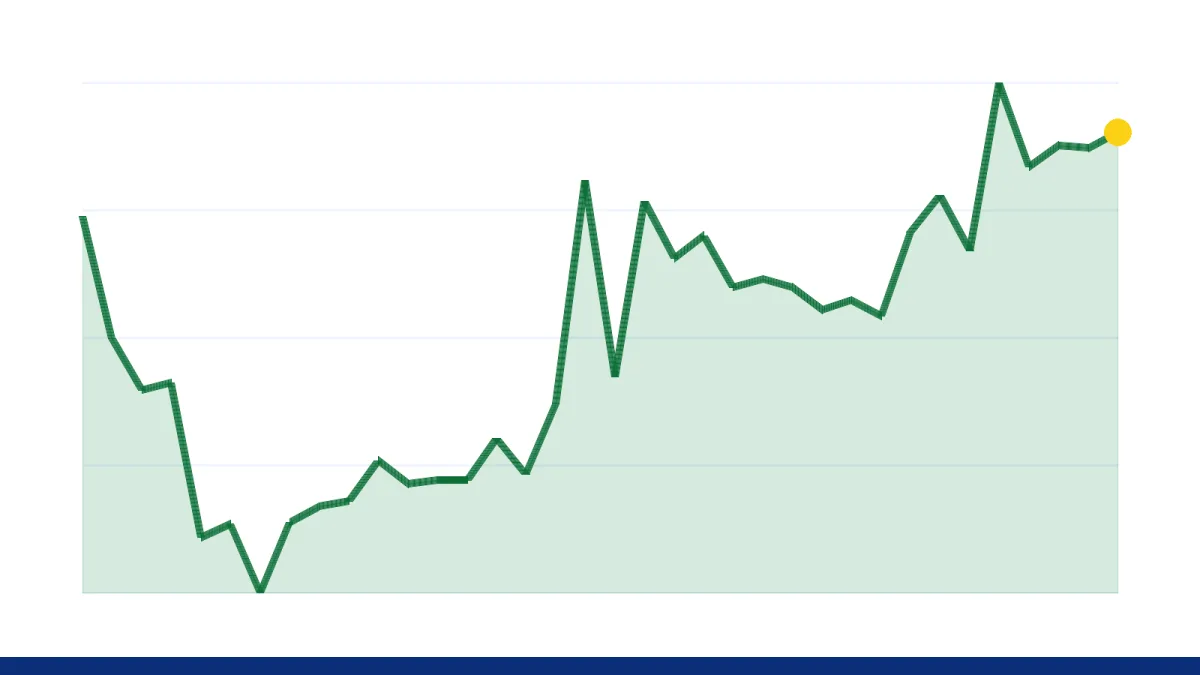
A taxa média do financiamento imobiliário para pessoa física atingiu 11,30% a.a. em julho, alta de 0,08 p.p. sobre junho, segundo o Banco Central. As concessões somaram R$ 28,2 bilhões, avanço de 5,97% no mês. A inadimplência ficou estável em 1,27% e o saldo da carteira cresceu 1,38%.
- Juros médios do financiamento imobiliário (pessoa física) em julho
- 11,30% a.a.
- Banco Central do Brasil, julho de 2026
- Concessões de financiamento imobiliário (pessoa física) em julho
- R$ 28,2 bilhões
- Banco Central do Brasil, julho de 2026
- Inadimplência do financiamento imobiliário (pessoa física) em julho
- 1,27%
- Banco Central do Brasil, julho de 2026
Taxa média volta a subir em julho
A taxa média de juros do financiamento imobiliário para pessoa física alcançou 11,30% a.a. em julho de 2026. O movimento ocorre após os 11,22% de junho e os 11,23% de maio. Em 12 meses, a taxa subiu 0,77 ponto percentual — em julho de 2025 estava em 10,53%.
O movimento reflete o patamar ainda elevado da Selic, em 14,25% a.a. durante julho, e a pressão de custos de captação dos bancos. A Selic só foi reduzida para 13,75% em setembro, efeito que ainda não aparece nos dados de julho.
Mercado vs. regulado: diferença de 3,36 p.p. na taxa
Os financiamentos com taxas de mercado ficaram em 14,28% a.a. em julho, praticamente estáveis em relação a junho (14,31%). Já as operações com taxas reguladas subiram para 10,92% a.a., ante 10,82% em junho.
A distância entre as duas modalidades é de 3,36 pontos percentuais. Na prática, essa diferença pesa no bolso de quem financia. Em um empréstimo de R$ 300 mil pela tabela Price em 360 meses, a parcela com taxa de mercado sai por R$ 3.417,99. Com taxa regulada, cai para R$ 2.723,78 — R$ 694,21 a menos por mês.
Para um financiamento de R$ 500 mil, a economia mensal chega a R$ 1.157,02. Em R$ 800 mil, a diferença é de R$ 1.851,22. Os números mostram que buscar linhas com recursos direcionados continua sendo a principal estratégia para reduzir o custo do crédito imobiliário.
Concessões aceleram e atingem R$ 28,2 bilhões
As concessões de financiamento imobiliário para pessoa física somaram R$ 28,162 bilhões em julho, alta de 5,97% sobre junho (R$ 26,575 bilhões). É o maior volume mensal da série analisada.
Na comparação com julho de 2025, o crescimento é ainda mais expressivo: 52,3%. Naquele mês, as concessões haviam ficado em R$ 18,486 bilhões. O avanço sugere que a demanda por crédito continua forte, mesmo com os juros em patamar elevado.
Carteira cresce 1,38% e inadimplência segue controlada
O saldo total da carteira de financiamento imobiliário das pessoas físicas atingiu R$ 1,414 trilhão em julho, expansão de 1,38% em relação a junho. Em 12 meses, o crescimento acumulado é de 13,7% — em julho de 2025, o saldo era de R$ 1,244 trilhão.
A inadimplência ficou em 1,27% em julho, praticamente estável frente aos 1,25% de junho. O indicador oscila dentro de um intervalo estreito há mais de um ano, o que reforça a qualidade da carteira e a capacidade de pagamento dos mutuários, apesar do custo de vida pressionado pelo IPCA acumulado de 4,44% em 12 meses até julho.
O que muda para quem vende e para quem investe
Para quem vende: o corretor tem um argumento concreto para mostrar ao cliente. A diferença de R$ 694 na parcela de um financiamento de R$ 300 mil entre taxa de mercado e regulada é o custo de não buscar as linhas certas. Vale orientar o comprador a consultar se ele se enquadra nas condições de linhas reguladas antes de simular com a taxa cheia do banco. Para quem investe: a carteira imobiliária segue crescendo acima da inflação e com inadimplência controlada. Isso mantém o crédito imobiliário como um dos segmentos mais defensivos do sistema financeiro. O ponto de atenção é o ritmo de queda da Selic — se acelerar, as taxas de mercado tendem a ceder, mas as reguladas podem demorar mais para reagir.
Perguntas frequentes
Os juros do financiamento imobiliário estão subindo?
Sim. A taxa média para pessoa física passou de 11,22% em junho para 11,30% em julho de 2026. As taxas reguladas subiram de 10,82% para 10,92%, enquanto as de mercado ficaram praticamente estáveis (14,31% para 14,28%).
Vale a pena financiar um imóvel agora?
Depende da linha de crédito. Com taxa regulada, a parcela de um financiamento de R$ 300 mil em 30 anos sai por R$ 2.723,78. Com taxa de mercado, sobe para R$ 3.417,99. Se o comprador tem acesso a linhas reguladas, o custo ainda é competitivo. Sem esse acesso, o momento exige cautela e simulação cuidadosa.
Fontes
- https://falaimobi.com.br/indicadores/juros-financiamento-imobiliario
- https://www3.bcb.gov.br/sgspub/consultarvalores/telaCvsSelecionarSeries.paint?codigoSerie=20774
- https://falaimobi.com.br/indicadores/concessoes-financiamento-imobiliario
- https://www3.bcb.gov.br/sgspub/consultarvalores/telaCvsSelecionarSeries.paint?codigoSerie=20704
- https://falaimobi.com.br/indicadores/saldo-financiamento-imobiliario
- https://www3.bcb.gov.br/sgspub/consultarvalores/telaCvsSelecionarSeries.paint?codigoSerie=20612
- https://falaimobi.com.br/indicadores/inadimplencia-financiamento-imobiliario
- https://www3.bcb.gov.br/sgspub/consultarvalores/telaCvsSelecionarSeries.paint?codigoSerie=21151
- Série histórica no Fala Imobi: juros-financiamento-imobiliario
- Série histórica no Fala Imobi: juros-financiamento-imobiliario-mercado
- Série histórica no Fala Imobi: juros-financiamento-imobiliario-regulado
- Série histórica no Fala Imobi: concessoes-financiamento-imobiliario
- Série histórica no Fala Imobi: saldo-financiamento-imobiliario
- Série histórica no Fala Imobi: inadimplencia-financiamento-imobiliario
- Série histórica no Fala Imobi: selic
- Série histórica no Fala Imobi: ipca-12-meses
Adicione o Fala Imobi como fonte preferida no Google · Mais sobre Crédito imobiliário