
Crédito imobiliário em setembro de 2026: concessões caem 21,67% e inadimplência sobe a 1,43%. Os bancos vão apertar a aprovação?
As concessões caíram 21,67% em um mês e a inadimplência subiu para 1,43%. A carteira ainda cresce, e os juros do financiamento seguem parados em 11,31% ao ano mesmo com a Selic em queda.
Por Kaio Henrique · Publicado em · 4 min de leitura
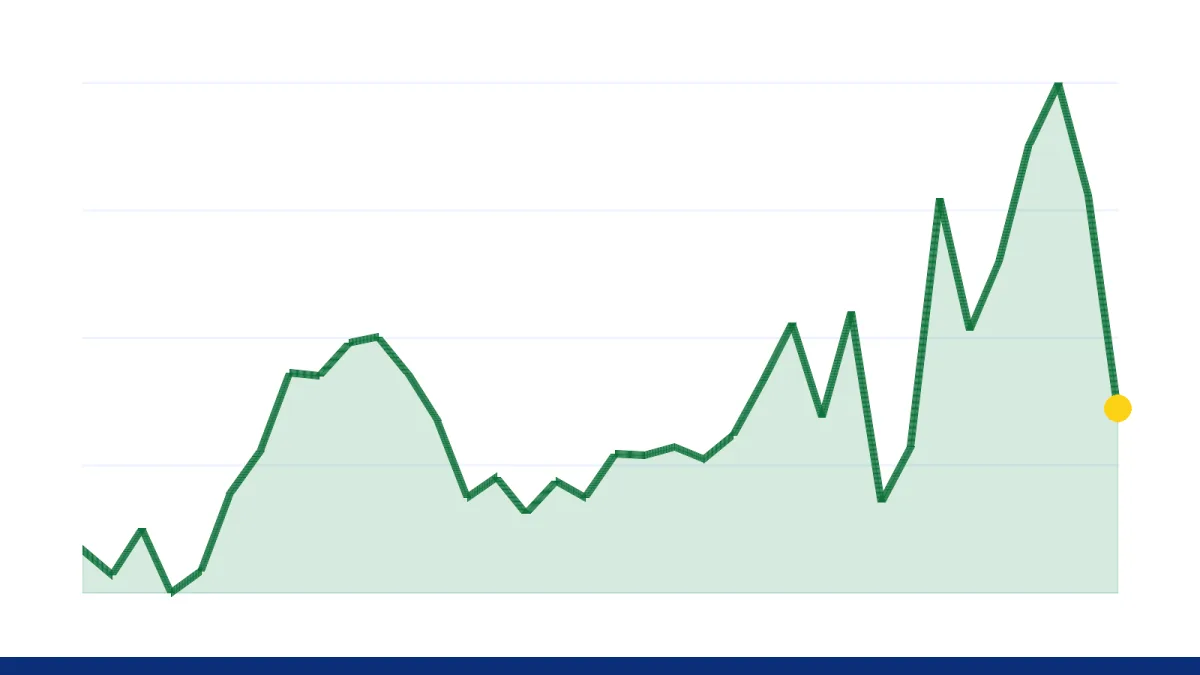
Os bancos concederam R$ 19,8 bilhões em financiamento imobiliário a pessoas físicas em setembro de 2026, queda de 21,67% sobre agosto, segundo o Banco Central (dados divulgados em 29/10/2026). A inadimplência subiu 0,19 ponto percentual, para 1,43%, perto do pico do ano. O saldo da carteira, de R$ 1,44 trilhão, ainda avançou 0,84%.
- Concessões de financiamento imobiliário a pessoas físicas (−21,67% sobre agosto)
- R$ 19,8 bi
- Banco Central do Brasil, setembro de 2026
- Inadimplência do financiamento imobiliário (+0,19 p.p. no mês)
- 1,43%
- Banco Central do Brasil, setembro de 2026
- Saldo da carteira de financiamento imobiliário (+0,84% no mês)
- R$ 1,44 tri
- Banco Central do Brasil, setembro de 2026
- Juros médios do financiamento imobiliário para pessoa física
- 11,31% a.a.
- Banco Central do Brasil, setembro de 2026
- Meta da taxa Selic
- 13,75% a.a.
- Banco Central do Brasil (Copom), 17/09/2026
- Diferença mensal na parcela entre a taxa de mercado e a regulada (R$ 500 mil, 360 meses, tabela Price)
- R$ 1.122,41
- Simulação Fala Imobi com taxas do Banco Central, setembro de 2026
Concessões caem para R$ 19,8 bilhões, abaixo de setembro de 2025
Os bancos liberaram R$ 19.798 milhões em financiamento imobiliário para pessoas físicas em setembro de 2026, segundo as Estatísticas Monetárias e de Crédito do Banco Central, divulgadas em 29 de outubro. Em agosto foram R$ 25.274 milhões, o que representa uma queda de 21,67% em um mês.
O volume também ficou abaixo dos R$ 20.513 milhões de setembro de 2025. É o menor valor mensal desde fevereiro de 2026, quando as concessões somaram R$ 18.810 milhões.
O recuo vem depois do melhor mês do ano. Em julho de 2026, as concessões chegaram a R$ 28.162 milhões, o maior volume da série de 2026.
Inadimplência sobe a 1,43%, a um passo do pico de maio
A inadimplência do financiamento imobiliário para pessoas físicas subiu de 1,24% em agosto para 1,43% em setembro, alta de 0,19 ponto percentual, segundo o Banco Central. O maior nível do ano foi registrado em maio, com 1,44%.
Em setembro de 2025, o indicador estava em 1,15%. Desde janeiro de 2026, ele não voltou ao patamar do ano anterior: oscilou entre 1,24% e 1,44%.
O índice continua baixo em termos absolutos. A tendência, porém, é de alta, e esse é o número que os bancos acompanham quando calibram a análise de crédito.
A carteira cresce, mas em ritmo menor
O saldo da carteira de financiamento imobiliário das pessoas físicas chegou a R$ 1.443.006 milhões em setembro de 2026, alta de 0,84% sobre agosto, segundo o Banco Central. Um ano antes, em setembro de 2025, eram R$ 1.269.555 milhões.
Em agosto, o saldo havia avançado de R$ 1.414.668 milhões para R$ 1.430.924 milhões. Em setembro, o acréscimo foi menor: a carteira ainda cresce, mas recebe menos contratos novos.
Análise do Fala Imobi: crédito "secando" seria carteira encolhendo, e isso não aparece nos dados. O que aparece é desaceleração das novas concessões somada a atraso maior nos contratos em andamento.
Selic cai, juro do financiamento não acompanha
O Copom cortou a Selic para 13,75% ao ano em 17 de setembro de 2026, redução de 0,25 ponto percentual. Foi o quinto corte desde março, quando a taxa saiu de 15,00% para 14,75%.
O juro médio do financiamento imobiliário para pessoa física, no entanto, ficou em 11,31% ao ano em setembro, ante 11,28% em agosto, segundo o Banco Central. Desde abril, o indicador oscila entre 11,12% e 11,31%, acima dos 10,37% de setembro de 2025.
Análise do Fala Imobi: o alívio da Selic ainda não chegou à taxa do comprador. Com a inadimplência subindo, o risco de crédito ajuda a explicar por que o spread não cede. Isso é leitura dos números, e não declaração dos bancos.
Linha regulada ou de mercado: a escolha que mais pesa na parcela
Em setembro de 2026, o Banco Central registrou juro médio de 10,94% ao ano nas linhas com taxas reguladas e de 14,20% ao ano nas linhas com taxas de mercado. A diferença é de 3,26 pontos percentuais.
Na simulação do Fala Imobi pela tabela Price, em 360 meses, um financiamento de R$ 500 mil tem parcela de R$ 4.546,42 na taxa regulada e de R$ 5.668,83 na taxa de mercado. São R$ 1.122,41 a menos por mês na linha regulada.
Para R$ 300 mil, a diferença é de R$ 673,45 por mês. Para R$ 800 mil, chega a R$ 1.795,86. Na taxa média geral de 11,31%, a parcela de R$ 500 mil fica em R$ 4.672,25.
Os bancos vão ficar mais seletivos?
Os dados do Banco Central não informam critérios de aprovação, então não dá para afirmar que houve aperto. Os números mostram três sinais na mesma direção: menos concessões, atraso maior e juro que não cai.
Análise do Fala Imobi: nesse quadro, quem chega ao banco com renda comprovada, cadastro limpo e entrada maior tem mais chance de aprovação e de taxa melhor. Já o comprador no limite da capacidade de pagamento é o mais exposto se a análise endurecer.
A inflação também entra na conta da renda. O IPCA acumulou 4,58% em 12 meses até setembro de 2026, segundo o IBGE, acima dos 4,22% de agosto.
O que muda para quem vende e para quem investe
Para quem vende: leve a simulação pronta para o primeiro atendimento. Mostre ao cliente que a mesma dívida de R$ 500 mil em 360 meses custa R$ 4.546,42 por mês na linha regulada e R$ 5.668,83 na de mercado, com diferença de R$ 1.122,41. Antes de visitar imóvel, verifique se ele se enquadra na linha mais barata e organize a documentação de renda. Com a inadimplência em 1,43%, perto do pico de 1,44% de maio, processo mal instruído tende a travar. Não prometa juro menor por causa da Selic: ela caiu para 13,75%, e o financiamento seguiu em 11,31% ao ano. Para quem investe: refaça a conta de alavancagem com a taxa real disponível, e não com a expectativa de queda. Se o retorno do imóvel só fecha com juro abaixo de 11,31% ao ano, ele não fecha hoje. A queda de 21,67% nas concessões em setembro reduz a demanda financiada no curto prazo. Por isso, acompanhe os dados de outubro antes de apostar em liquidez rápida na revenda.
Perguntas frequentes
O crédito imobiliário está acabando?
Não. O saldo da carteira cresceu 0,84% em setembro de 2026, para R$ 1,44 trilhão, segundo o Banco Central. O que caiu foram as novas concessões: R$ 19,8 bilhões, 21,67% abaixo de agosto.
Por que os juros do financiamento não caíram com a Selic?
A Selic recuou de 15,00% para 13,75% ao ano entre março e setembro de 2026, mas o juro médio do financiamento ficou em 11,31% ao ano em setembro. Os dados não trazem a explicação oficial. A alta da inadimplência, para 1,43%, é um fator de risco que costuma pesar na taxa.
Quanto se economiza na linha com taxa regulada?
Pela simulação do Fala Imobi com taxas de setembro de 2026 (tabela Price, 360 meses), a economia é de R$ 673,45 por mês em R$ 300 mil, R$ 1.122,41 em R$ 500 mil e R$ 1.795,86 em R$ 800 mil, na comparação com a taxa de mercado.
A inadimplência atual é a maior do ano?
Quase. Ficou em 1,43% em setembro de 2026, contra o pico de 1,44% em maio, segundo o Banco Central. Em setembro de 2025, era de 1,15%.
Fontes
- Banco Central do Brasil — BC divulga Estatísticas Monetárias e de Crédito à imprensa (29/10/2026)
- Banco Central do Brasil — SGS, série 20704: concessões de financiamento imobiliário a pessoas físicas
- Banco Central do Brasil — SGS, série 21151: inadimplência do financiamento imobiliário a pessoas físicas
- Banco Central do Brasil — SGS, série 20612: saldo da carteira de financiamento imobiliário a pessoas físicas
- Banco Central do Brasil — SGS, série 20774: juros médios do financiamento imobiliário a pessoas físicas
- Banco Central do Brasil — SGS, série 432: meta da taxa Selic
- IBGE — SIDRA, tabela 7060: IPCA
- Fala Imobi — Indicadores de crédito imobiliário
- Série histórica no Fala Imobi: concessoes-financiamento-imobiliario
- Série histórica no Fala Imobi: inadimplencia-financiamento-imobiliario
- Série histórica no Fala Imobi: saldo-financiamento-imobiliario
- Série histórica no Fala Imobi: selic
- Série histórica no Fala Imobi: juros-financiamento-imobiliario
- Série histórica no Fala Imobi: juros-financiamento-imobiliario-regulado
- Série histórica no Fala Imobi: juros-financiamento-imobiliario-mercado
- Série histórica no Fala Imobi: ipca-12-meses
Adicione o Fala Imobi como fonte preferida no Google · Mais sobre Crédito imobiliário
Leia também
-
Portabilidade do financiamento imobiliário com a Selic em 13,75%: quando vale levar o contrato do cliente para outro banco em 2026?
A Selic caiu para 13,75% ao ano em 17/09/2026, mas a taxa de quem já financiou continua a mesma. A taxa média do financiamento imobiliário foi de 11,28% a.a. em agosto de 2026, segundo o Banco Central. Os 3,33 pontos percentuais (p.p.) entre as linhas com taxas de mercado (14,24%) e as linhas com taxas reguladas (10,91%) equivalem a R$ 1.834,39 por mês num saldo de R$ 800 mil.
17/10/2026
-
Financiamento imobiliário em 2027: vai ficar mais barato ou mais caro? O que o setor projetou na CBIC
Os sinais apresentados na CBIC não apontam para crédito mais barato no curto prazo. A taxa média do financiamento imobiliário ficou em 11,28% ao ano em agosto de 2026, ante 10,49% em agosto de 2025 (Banco Central). A Abecip alertou, em 21/10/2026, que o volume pode cair se os juros ficarem acima de 12%.
23/10/2026
-
Bradesco, Itaú e Santander subiram os juros do financiamento imobiliário em outubro de 2026: quanto a parcela do cliente aumenta?
Entre 27 e 30 de outubro de 2026, Bradesco, Itaú e Santander elevaram a taxa mínima do crédito imobiliário para 15%, 12,95% e 12,49% ao ano mais TR, segundo o InfoMoney. A média oficial de setembro, do Banco Central, foi de 11,31% ao ano. Num financiamento de R$ 300 mil em 360 meses, a parcela vai de R$ 2.727,85 na taxa regulada a R$ 3.401,30 na taxa de mercado.
30/10/2026