
IVG-R de setembro de 2026: a avaliação dos imóveis financiados está subindo acima da inflação?
O índice do Banco Central que acompanha o valor de garantia dos imóveis residenciais financiados subiu 0,50% no mês e, em 12 meses, avançou mais que o IPCA
Por Kaio Henrique · Publicado em · 3 min de leitura
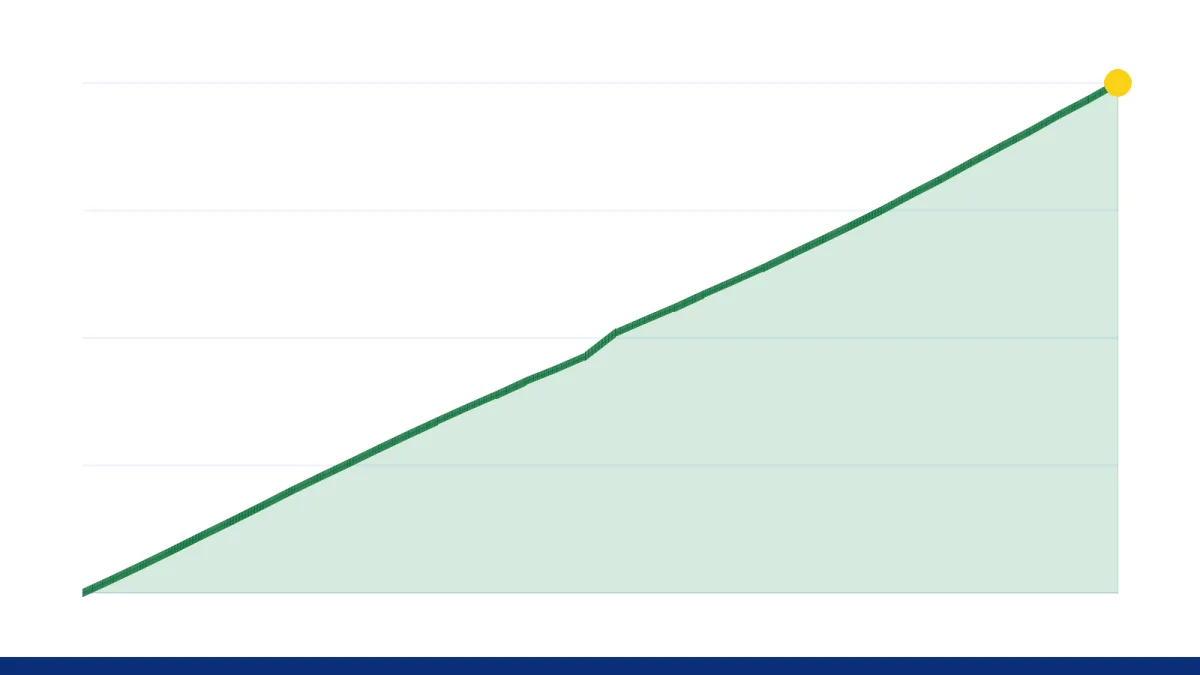
O IVG-R, índice do Banco Central que acompanha o valor dos imóveis dados em garantia, subiu 0,50% em setembro de 2026 e chegou a 803,77 pontos. Em setembro de 2025 estava em 757,83 pontos. A alta acumulada no período supera o IPCA de 4,58% em 12 meses até setembro, medido pelo IBGE.
- IVG-R em setembro de 2026 (alta de 0,50% no mês)
- 803,77 pontos
- Banco Central do Brasil, setembro de 2026
- IVG-R em setembro de 2025
- 757,83 pontos
- Banco Central do Brasil, setembro de 2025
- IPCA acumulado em 12 meses
- 4,58%
- IBGE, setembro de 2026
- Juros médios do financiamento imobiliário para pessoa física
- 11,31% a.a.
- Banco Central do Brasil, setembro de 2026
- Meta da taxa Selic
- 13,75% a.a.
- Banco Central do Brasil (Copom), 17/09/2026
O que o IVG-R mede e quanto subiu
O IVG-R, Índice de Valores de Garantia de Imóveis Residenciais Financiados, é calculado pelo Banco Central. Ele acompanha o valor atribuído aos imóveis dados em garantia nos financiamentos, ou seja, reflete avaliações feitas no processo de crédito, e não o preço pedido em anúncio.
Em setembro de 2026, o índice chegou a 803,77 pontos, alta de 0,50% sobre agosto (799,76 pontos). O índice subiu em todos os meses da série, desde os 757,83 pontos de setembro de 2025.
Avaliação bancária contra IPCA: o valor de garantia ganhou da inflação
O IPCA acumulou 4,58% nos 12 meses até setembro de 2026, segundo o IBGE. No mesmo intervalo, o IVG-R saiu de 757,83 para 803,77 pontos, avanço que supera a inflação do período.
O IPCA em 12 meses subiu de 4,22% em agosto para 4,58% em setembro e chegou a 4,63% em outubro de 2026. Na leitura de setembro, mesmo com essa aceleração, o valor de garantia seguiu à frente. Análise: pelos dados do Banco Central, a resposta à pergunta do leitor é que os imóveis financiados foram avaliados com ganho real, acima da inflação.
Avaliação bancária contra preço anunciado
O FipeZap acompanha preço anunciado, o valor que o vendedor pede. O IVG-R mostra quanto o banco reconhece como garantia. O número do FipeZap não faz parte da base de dados desta comparação, por isso a leitura aqui é sobre o que a diferença entre os dois indica.
Se o preço anunciado sobe mais rápido que o valor de garantia, cresce a distância entre o que o comprador paga e o que o banco aceita como base do empréstimo. Essa diferença precisa sair da entrada. Se os dois andam juntos, a avaliação tende a confirmar o preço negociado e a operação fecha com menos atrito.
Análise: o IVG-R funciona como termômetro do valor que o crédito valida. Comparar a leitura mais recente do FipeZap com os 803,77 pontos do índice do Banco Central ajuda a medir o risco de o laudo ficar abaixo do preço fechado.
Juros altos tornam o laudo ainda mais decisivo
A taxa média do financiamento imobiliário para pessoa física foi de 11,31% ao ano em setembro de 2026, segundo o Banco Central, acima dos 10,37% de setembro de 2025. A Selic foi cortada em 0,25 ponto percentual em 17/09/2026, para 13,75% ao ano.
Na simulação do portal, um financiamento de R$ 500.000,00 em 360 meses pela tabela Price, à taxa média de 11,31%, gera parcela de R$ 4.672,25. Com taxa de mercado (14,20%), a parcela sobe para R$ 5.668,83. Com taxa regulada (10,94%), cai para R$ 4.546,42.
A diferença entre juros de mercado e regulados é de 3,26 pontos percentuais. Em um financiamento de R$ 300.000,00, isso representa R$ 673,45 a mais por mês. Em um de R$ 800.000,00, R$ 1.795,86. Análise: com parcela pesada, sobra menos fôlego para o comprador cobrir uma avaliação abaixo do preço com entrada maior.
O que muda para quem vende e para quem investe
Para quem vende: use o IVG-R para mostrar ao cliente que, até setembro de 2026, o valor reconhecido pelos bancos subiu acima do IPCA. É um argumento de que o imóvel preservou valor real. Antes de fechar preço, compare o valor pedido com a avaliação esperada. Se o anúncio estiver muito acima do que o banco tende a validar, prepare o comprador para uma entrada maior e simule a parcela na taxa que ele vai conseguir: entre a taxa regulada e a de mercado, a diferença chega a R$ 1.122,41 por mês em R$ 500.000,00 financiados. Para quem investe: a garantia avançando acima da inflação indica ganho real no valor reconhecido pelo crédito, o que melhora a liquidez do imóvel para um comprador que depende de financiamento. O custo do dinheiro segue alto, porém, com juros médios de 11,31% ao ano e Selic de 13,75%. A valorização da garantia não compensa sozinha um financiamento caro, então o retorno precisa ser medido contra o custo da dívida, não só contra o IPCA.
Perguntas frequentes
O que é o IVG-R?
É o Índice de Valores de Garantia de Imóveis Residenciais Financiados, do Banco Central. Ele acompanha o valor dos imóveis dados em garantia em financiamentos. Em setembro de 2026, estava em 803,77 pontos.
O banco está avaliando os imóveis acima ou abaixo da inflação?
Acima. O IVG-R passou de 757,83 pontos em setembro de 2025 para 803,77 pontos em setembro de 2026, alta que supera o IPCA de 4,58% em 12 meses no mesmo período (IBGE).
Qual a diferença entre o IVG-R e o FipeZap?
O IVG-R reflete o valor de garantia reconhecido nos financiamentos. O FipeZap acompanha preço anunciado. Quando o anúncio sobe mais que a avaliação, o comprador precisa completar a diferença com entrada.
Quanto custa a parcela de um financiamento hoje?
Na simulação do portal, R$ 500.000,00 em 360 meses pela tabela Price à taxa média de 11,31% ao ano (setembro de 2026) resultam em parcela de R$ 4.672,25.
Fontes
- Banco Central do Brasil — IVG-R (série 21340)
- IBGE — IPCA (Sidra, tabela 7060)
- Banco Central do Brasil — Juros médios do financiamento imobiliário (série 20774)
- Banco Central do Brasil — Meta da taxa Selic (série 432)
- Fala Imobi — Indicador IVG-R
- Fala Imobi — IPCA 12 meses
- Fala Imobi — Juros do financiamento imobiliário
- Série histórica no Fala Imobi: ivg-r
- Série histórica no Fala Imobi: ipca-12-meses
- Série histórica no Fala Imobi: juros-financiamento-imobiliario
- Série histórica no Fala Imobi: juros-financiamento-imobiliario-mercado
- Série histórica no Fala Imobi: juros-financiamento-imobiliario-regulado
- Série histórica no Fala Imobi: selic
Adicione o Fala Imobi como fonte preferida no Google · Mais sobre Preços de imóveis
Leia também
-
Aluguel no Rio subiu 24,78% em dois anos até setembro de 2026: o seu contrato acompanhou o mercado?
O metro quadrado residencial anunciado para aluguel na cidade do Rio de Janeiro subiu 24,78% nos 24 meses encerrados em setembro de 2026 e chegou a R$ 59,36. No mesmo período, o preço anunciado para venda avançou 4,35%. Os dados são do Data Secovi, do Secovi Rio.
22/10/2026 · Rio de Janeiro
-
Quanto custa morar de aluguel em 60 m² no Rio? Aluguel mais condomínio por bairro em setembro de 2026
Entre os 14 bairros do Rio incluídos em uma simulação do Data Secovi, do Secovi Rio, o custo mensal de um imóvel de 60 m² vai de R$ 1.671,60 em Madureira a R$ 9.093,60 no Leblon, somando aluguel e condomínio. Os valores têm como base a pesquisa de setembro de 2026 e não incluem IPTU, seguros nem consumo.
30/10/2026 · Rio de Janeiro
-
O imóvel ainda valoriza acima da inflação? FipeZap de outubro de 2026 mostra ganho real no Brasil e perda em São Paulo
Sim no Brasil, não em São Paulo. Pelo Índice FipeZap, o preço anunciado dos imóveis residenciais subiu 0,48% em outubro de 2026 e acumula 4,54% no ano, acima do IPCA estimado de 4,28%. Em São Paulo, a alta de 3% em 2026 fica abaixo desse IPCA. Os dados foram divulgados pelo Portas.
05/11/2026