
IPCA de setembro sobe 0,82% e acumula 4,58% em 12 meses: o que muda no aluguel e no financiamento
Inflação acima do teto da meta acende alerta no crédito imobiliário e divide analistas sobre os rumos da Selic
Por Kaio Henrique · Publicado em · 2 min de leitura
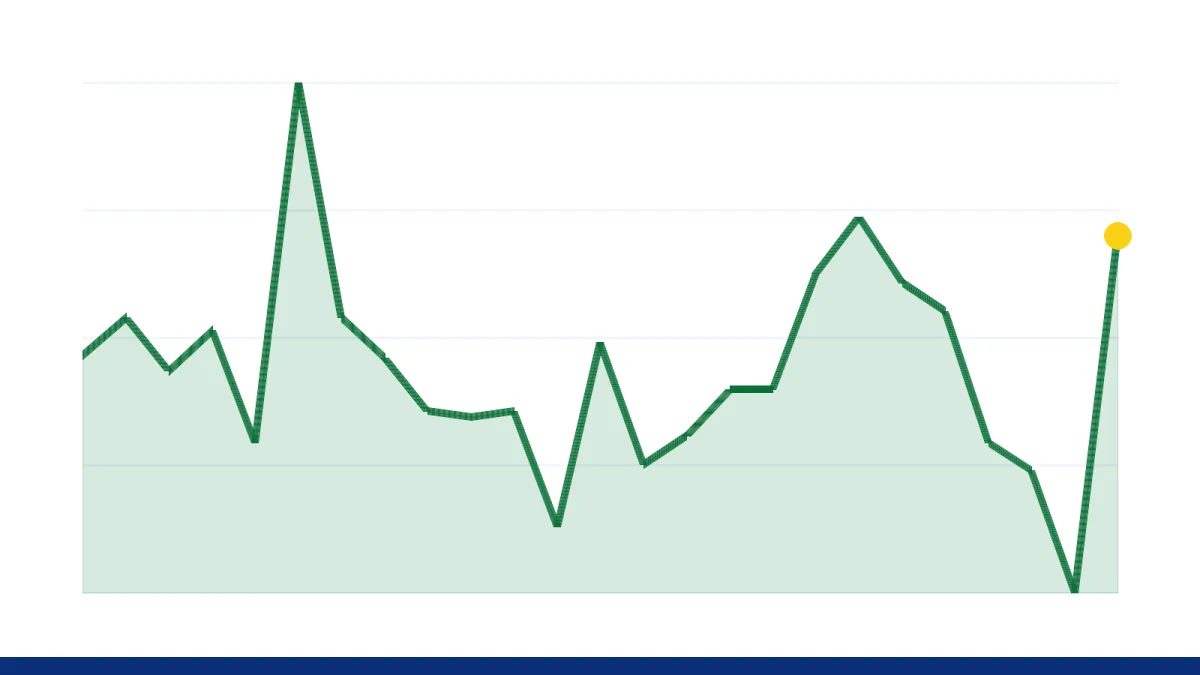
O IPCA avançou 0,82% em setembro e acumula 4,58% em 12 meses, acima do teto da meta de 4,5%, segundo o IBGE. A piora nos núcleos de inflação e a resiliência dos serviços dividem o mercado entre pausa ou continuidade dos cortes da Selic, hoje em 13,75% a.a. Para o financiamento imobiliário, a taxa média de juros foi de 11,28% a.a. em agosto/2026 e a parcela de um imóvel de R$ 500 mil, pela tabela Price, é de R$ 4.662,02.
- IPCA de setembro (variação mensal)
- 0,82%
- IBGE, setembro/2026
- IPCA acumulado em 12 meses
- 4,58%
- IBGE, setembro/2026
- Teto da meta de inflação
- 4,5%
- Conselho Monetário Nacional (CMN), 2026
- Taxa média de juros do financiamento imobiliário
- 11,28% a.a.
- Banco Central, agosto/2026
- Taxa Selic
- 13,75% a.a.
- Banco Central, setembro/2026
- Parcela para R$ 500 mil (Price, 360 meses, 11,28% a.a.)
- R$ 4.662,02
- Simulação Fala Imobi com dados do Banco Central, agosto/2026
Inflação rompe o teto da meta
O IPCA subiu 0,82% em setembro, revertendo a deflação de agosto (-0,32%) e levando o acumulado de 12 meses a 4,58%, acima do teto da meta de 4,5%. Os dados são do IBGE.
O grupo Habitação foi o principal vilão, com alta de 2,31%, puxado pela energia elétrica residencial (+7,98%) após o fim do Bônus de Itaipu. Alimentação e bebidas subiu 0,83%, com destaque para tomate (+37,76%), batata-inglesa (+24,07%) e cebola (+10,14%).
A preocupação dos economistas se concentrou na piora dos núcleos de inflação (de 0,23% para 0,36%) e na aceleração dos serviços (de 0,03% para 0,61%), sinalizando que a desinflação perdeu força.
Aluguel: reajuste mais pesado em 2027
Contratos de locação indexados ao IPCA terão reajuste anual de 4,58% nas próximas renovações, percentual acima do teto da meta de 4,5%.
Para um aluguel de R$ 2.500, o valor sobe para R$ 2.614,50. Corretores devem antecipar esse impacto com proprietários e inquilinos, mostrando que a inflação corrente pressiona o orçamento das famílias.
Financiamento: a parcela na ponta do lápis
Com a taxa média de juros do crédito imobiliário em 11,28% a.a. (agosto/2026, Banco Central), as parcelas pela tabela Price em 360 meses são: R$ 2.797,21 para R$ 300 mil; R$ 4.662,02 para R$ 500 mil; e R$ 7.459,24 para R$ 800 mil.
A taxa média embute linhas reguladas (10,91% a.a.) e de mercado (14,24% a.a.). A diferença de 3,33 pontos percentuais entre elas faz a parcela de R$ 500 mil variar em R$ 1.146,50 — de R$ 4.536,24 (regulada) para R$ 5.682,74 (mercado).
O IPCA elevado não altera diretamente a parcela de contratos já assinados, mas influencia a política de juros e, portanto, o custo dos novos financiamentos.
Selic: cortes em risco?
A inflação acima do teto dividiu o mercado. Claudia Moreno (C6 Bank) e Gabriel Foglieni (Eleva Invest) preveem pausa nos cortes da Selic, mantendo os juros em 13,75% a.a. até o fim de 2026. Já Leonardo Costa (ASA) e Filipe Stona (Sicredi Asset) esperam continuidade dos cortes graduais de 0,25 ponto.
O consenso ainda indica um corte residual em novembro, levando a Selic a 13,50% no fim do ano. Para 2027, as projeções variam de 11% (Inter) a 12% (Wiser Asset e MA7 Capital), dependendo do cenário fiscal e externo.
A decisão do Copom é crucial para o crédito imobiliário: uma pausa prolongada mantém as taxas de financiamento elevadas, enquanto a retomada dos cortes abre espaço para parcelas menores e maior demanda por imóveis.
O que muda para quem vende e para quem investe
**Para quem vende (corretor)** - Prepare simulações com a taxa média de 11,28% a.a. e mostre a diferença entre linhas reguladas e de mercado. Um imóvel de R$ 500 mil financiado com taxa regulada (10,91% a.a.) tem parcela R$ 1.146,50 menor que na taxa de mercado. - Alerte o cliente sobre o reajuste do aluguel: contratos indexados ao IPCA subirão 4,58%, o que pode acelerar a decisão de compra. - Se a Selic for mantida, os juros não cairão no curto prazo, exigindo agilidade na aprovação do crédito. **Para quem investe** - O IPCA acima do teto corrói o retorno real de ativos prefixados, mas juros altos elevam o custo de oportunidade frente ao aluguel. - Projeções de Selic entre 11% e 12% em 2027 sinalizam queda gradual dos juros imobiliários, o que tende a valorizar imóveis e reduzir o custo de financiamento de novos projetos. - Acompanhe a reunião do Copom em novembro para recalibrar a estratégia de investimento.
Perguntas frequentes
O IPCA acima do teto da meta vai pressionar o reajuste do aluguel e a parcela do financiamento?
Sim. Para contratos de aluguel indexados ao IPCA, o reajuste anual será de 4,58% — acima do teto da meta de 4,5%. Já a parcela do financiamento não é afetada diretamente pelo IPCA, mas a inflação alta pode levar o Banco Central a pausar os cortes da Selic, mantendo as taxas de juros do crédito imobiliário elevadas. Hoje, a taxa média é de 11,28% a.a., resultando em parcelas de R$ 2.797,21 (R$ 300 mil), R$ 4.662,02 (R$ 500 mil) e R$ 7.459,24 (R$ 800 mil) pela tabela Price em 360 meses.
Como a divisão sobre a Selic afeta o financiamento imobiliário?
Se o Copom pausar os cortes, a Selic permanece em 13,75% e as taxas de financiamento tendem a não cair, mantendo o crédito caro. Se os cortes continuarem, a Selic pode chegar a 13,50% ainda em 2026 e entre 11% e 12% em 2027, abrindo espaço para redução dos juros imobiliários e parcelas mais baixas no futuro.
Fontes
- Inflação de setembro fura teto da meta e divide o mercado sobre os rumos da Selic
- Ibovespa bate novo recorde acima de 209 mil e tem melhor semana desde março de 2020
- Série histórica no Fala Imobi: ipca-mensal
- Série histórica no Fala Imobi: ipca-12-meses
- Série histórica no Fala Imobi: selic
- Série histórica no Fala Imobi: juros-financiamento-imobiliario
- Série histórica no Fala Imobi: juros-financiamento-imobiliario-regulado
- Série histórica no Fala Imobi: juros-financiamento-imobiliario-mercado
Adicione o Fala Imobi como fonte preferida no Google · Mais sobre Crédito imobiliário
Leia também
-
Eleições 2026: o que o 1º turno muda para juros, crédito imobiliário e FIIs
Flávio Bolsonaro (PL) obteve 47,03% dos votos válidos contra 45,16% de Lula (PT) no primeiro turno, segundo o TSE. A expectativa de política fiscal mais rígida derrubou os juros futuros e elevou a probabilidade de corte de 0,50 p.p. da Selic em dezembro para 45%. O IMOB opera em forte alta, e incorporadoras disparam mais de 20%, segundo o MoneyTimes; Cyrela e Eztec estão entre os destaques. Simulações do Fala Imobi mostram que a parcela de um financiamento de R$ 500 mil cai de R$ 5.682,74 (juros de mercado) para R$ 4.536,24 (juros regulados), diferença de R$ 1.146,50.
06/10/2026
-
Resolução CMN 5.255/2025: a nova regra do SBPE vai encarecer ou dificultar o financiamento imobiliário?
A Resolução CMN 5.255/2025 altera as regras de direcionamento do SBPE. A nova regulamentação pode provocar recessão das hipotecas reguladas e antecipar o enfraquecimento do crédito direcionado, segundo artigo do FGV Ibre. Enquanto isso, o financiamento com recursos livres já recuou 63,3% em agosto na comparação anual, e a poupança SBPE teve saída líquida de R$ 9,5 bilhões no mês.
08/10/2026
-
Feirão Casa Paulista: subsídio de até R$ 13 mil chega a Carapicuíba, Marília e Votorantim até 11 de outubro
O Feirão Casa Paulista liberou R$ 1,8 milhão em subsídios para a compra do primeiro imóvel. São 144 cartas de crédito de R$ 10 mil a R$ 13 mil, válidas para imóveis de no mínimo dois dormitórios financiados pela Caixa com FGTS. A ação vai até 11 de outubro em Carapicuíba, Marília e Votorantim, segundo a Secretaria de Desenvolvimento Urbano e Habitação de SP (SDUH).
08/10/2026 · São Paulo